
Vì sao quy định về tạm hoãn xuất cảnh được sửa đổi?
Tạm hoãn xuất cảnh là một trong những biện pháp được cơ quan thuế áp dụng phổ biến nhất để đảm bảo cá nhân, chủ doanh nghiệp hoàn thành nghĩa vụ thuế trước khi rời khỏi Việt Nam. Tuy nhiên, trong quá trình triển khai, quy định cũ đã bộc lộ một số bất cập: phạm vi đối tượng áp dụng còn hẹp, thời gian xử lý hủy tạm hoãn xuất cảnh kéo dài, và chưa có cơ chế xử lý kịp thời khi dữ liệu nộp thuế bị chậm cập nhật giữa hệ thống ngân hàng và cơ quan thuế.
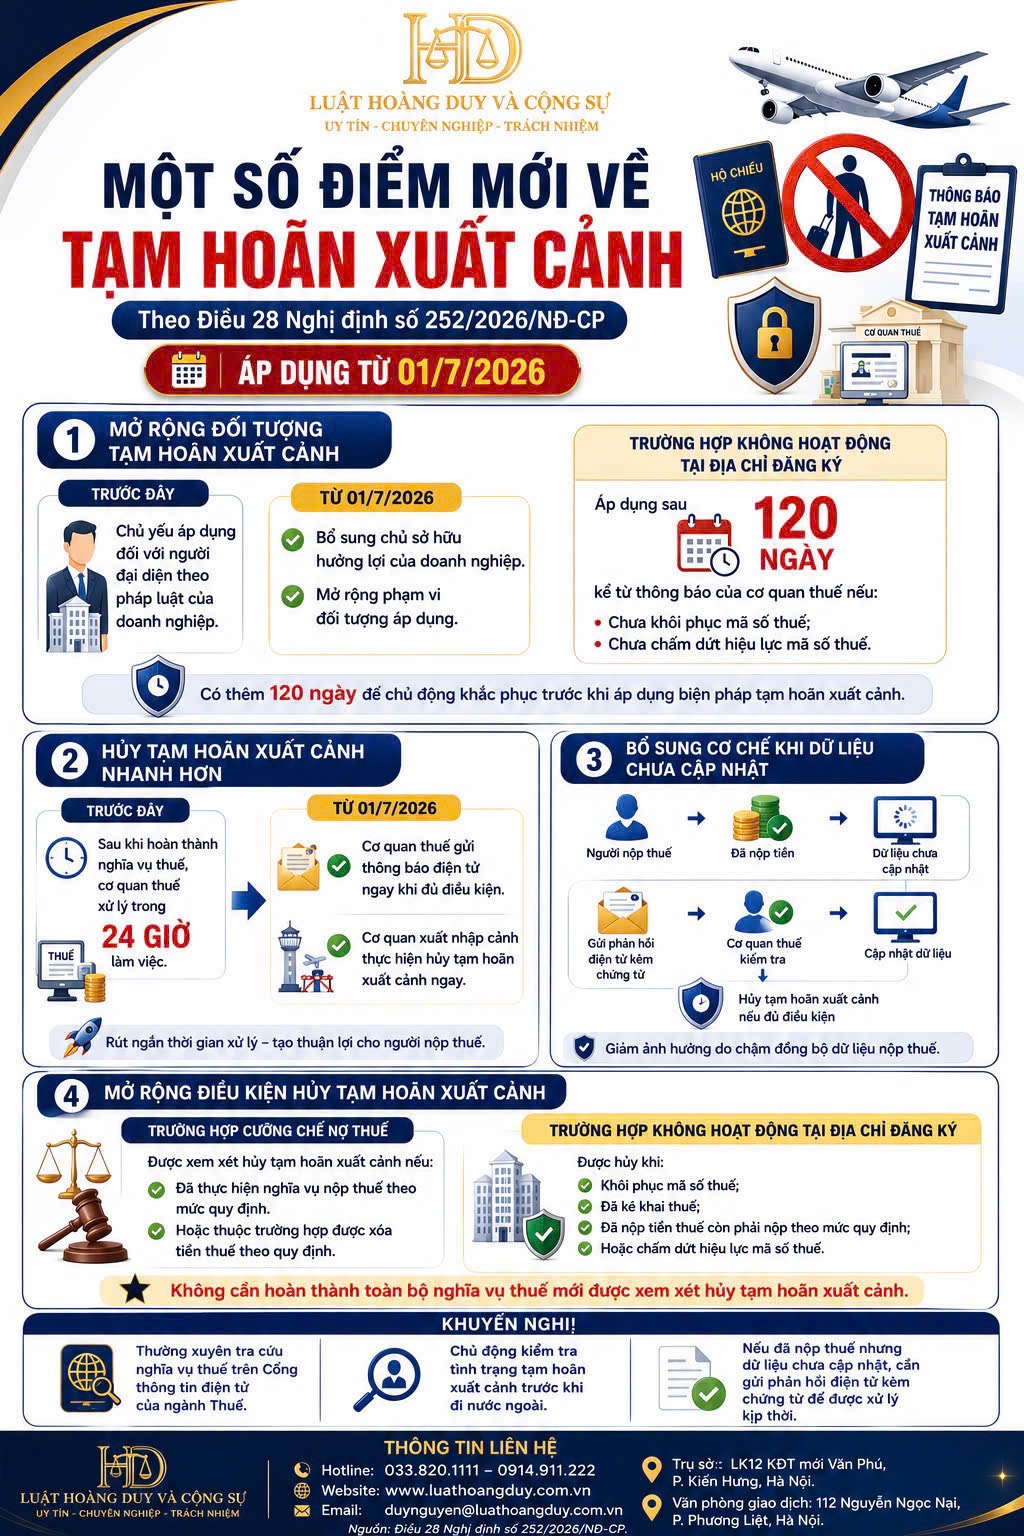
Để khắc phục những hạn chế này, Điều 28 Nghị định 252/2026/NĐ-CP đã được ban hành với nhiều điểm mới quan trọng, chính thức áp dụng từ ngày 01/7/2026. Bài viết dưới đây sẽ tổng hợp chi tiết 4 nhóm thay đổi lớn nhất, giúp cá nhân, chủ sở hữu hưởng lợi của doanh nghiệp và bộ phận kế toán – pháp chế nắm bắt đầy đủ để tránh bị động khi có kế hoạch xuất cảnh.
1. Mở rộng đối tượng bị tạm hoãn xuất cảnh
Trước đây quy định như thế nào?
Theo quy định cũ, biện pháp tạm hoãn xuất cảnh chủ yếu áp dụng đối với người đại diện theo pháp luật của doanh nghiệp đang có nghĩa vụ thuế chưa hoàn thành. Điều này khiến nhiều trường hợp cá nhân có liên quan mật thiết đến hoạt động và lợi ích của doanh nghiệp – nhưng không giữ chức danh đại diện pháp luật – không thuộc diện bị áp dụng, dù doanh nghiệp đang nợ thuế kéo dài.
Điểm mới từ 01/7/2026
Nghị định 252/2026/NĐ-CP đã mở rộng đáng kể phạm vi đối tượng, cụ thể:
- Bổ sung chủ sở hữu hưởng lợi của doanh nghiệp vào diện có thể bị tạm hoãn xuất cảnh, không chỉ dừng lại ở người đại diện theo pháp luật.
- Mở rộng phạm vi đối tượng áp dụng nói chung, giúp cơ quan thuế có căn cứ pháp lý rõ ràng hơn để xử lý các trường hợp cố tình né tránh nghĩa vụ thuế thông qua việc thay đổi người đại diện hoặc cơ cấu sở hữu.
Trường hợp doanh nghiệp không hoạt động tại địa chỉ đăng ký
Đây là điểm đáng chú ý nhất của nhóm quy định này. Đối với doanh nghiệp không còn hoạt động tại địa chỉ đã đăng ký với cơ quan thuế, biện pháp tạm hoãn xuất cảnh sẽ được áp dụng sau 120 ngày kể từ ngày cơ quan thuế có thông báo, nếu trong thời gian đó doanh nghiệp:
- Chưa khôi phục mã số thuế; hoặc
- Chưa chấm dứt hiệu lực mã số thuế theo quy định.
Nói cách khác, doanh nghiệp và chủ sở hữu hưởng lợi được thêm 120 ngày để chủ động khắc phục tình trạng trước khi biện pháp tạm hoãn xuất cảnh chính thức được áp dụng. Đây là khoảng thời gian quan trọng để rà soát, khôi phục mã số thuế hoặc hoàn tất thủ tục chấm dứt hoạt động hợp lệ, tránh rơi vào diện bị hạn chế xuất cảnh một cách bị động.
2. Rút ngắn thời gian xử lý hủy tạm hoãn xuất cảnh
Một trong những vướng mắc lớn nhất trước đây là thời gian xử lý hủy tạm hoãn xuất cảnh sau khi cá nhân, doanh nghiệp đã hoàn thành nghĩa vụ thuế.
Quy trình trước đây
Sau khi người nộp thuế hoàn thành nghĩa vụ thuế, cơ quan thuế cần thời gian xử lý trong vòng 24 giờ làm việc trước khi thông tin được cập nhật để hủy tạm hoãn xuất cảnh. Trên thực tế, khoảng thời gian này đôi khi vẫn gây bất tiện, đặc biệt với những người có lịch trình xuất cảnh gấp.
Quy trình mới từ 01/7/2026
Theo quy định mới, quy trình hủy tạm hoãn xuất cảnh được rút gọn đáng kể theo hướng xử lý điện tử, tức thời:
- Cơ quan thuế gửi thông báo điện tử ngay khi đủ điều kiện hủy tạm hoãn xuất cảnh, không còn giới hạn cứng trong khung 24 giờ như trước.
- Cơ quan xuất nhập cảnh thực hiện hủy tạm hoãn xuất cảnh ngay sau khi nhận được thông báo điện tử từ cơ quan thuế.
Việc số hóa và liên thông dữ liệu giữa hai cơ quan giúp rút ngắn đáng kể thời gian xử lý, tạo thuận lợi tối đa cho người nộp thuế, đặc biệt trong các tình huống cần xuất cảnh gấp vì công việc hoặc lý do cá nhân.
3. Bổ sung cơ chế xử lý khi dữ liệu nộp thuế chưa được cập nhật
Đây là điểm mới mang tính kỹ thuật nhưng có ý nghĩa thực tiễn rất lớn, giải quyết trực tiếp tình trạng nhiều người đã nộp tiền thuế nhưng vẫn bị áp dụng tạm hoãn xuất cảnh do dữ liệu chưa đồng bộ kịp thời.
Quy trình xử lý cụ thể
- Người nộp thuế thực hiện nộp tiền thuế theo nghĩa vụ.
- Trường hợp dữ liệu chưa được cập nhật trên hệ thống của cơ quan thuế (do độ trễ đồng bộ giữa ngân hàng – kho bạc – cơ quan thuế).
- Người nộp thuế gửi phản hồi điện tử kèm chứng từ chứng minh đã hoàn thành nghĩa vụ nộp thuế.
- Cơ quan thuế kiểm tra, đối chiếu chứng từ và tiến hành cập nhật dữ liệu.
- Nếu đủ điều kiện, cơ quan thuế thực hiện hủy tạm hoãn xuất cảnh ngay sau khi xác nhận.
Cơ chế phản hồi điện tử này giúp giảm thiểu tối đa rủi ro bị áp dụng tạm hoãn xuất cảnh oan do lỗi kỹ thuật hoặc độ trễ đồng bộ dữ liệu giữa các hệ thống – một vấn đề mà nhiều cá nhân, doanh nghiệp từng gặp phải trong thực tế trước khi Nghị định 252/2026/NĐ-CP được ban hành.
4. Mở rộng điều kiện được xem xét hủy tạm hoãn xuất cảnh
Ngoài việc rút ngắn thời gian xử lý, Nghị định mới còn mở rộng các điều kiện để một cá nhân hoặc chủ sở hữu doanh nghiệp được xem xét hủy tạm hoãn xuất cảnh, thay vì bắt buộc phải hoàn thành toàn bộ nghĩa vụ thuế như trước.
Trường hợp đang bị cưỡng chế nợ thuế
Người nộp thuế thuộc diện cưỡng chế nợ thuế có thể được xem xét hủy tạm hoãn xuất cảnh nếu thuộc một trong hai trường hợp sau:
- Đã thực hiện nghĩa vụ nộp thuế theo mức quy định (không nhất thiết phải nộp đủ 100% số nợ); hoặc
- Thuộc trường hợp được xóa nợ tiền thuế theo quy định pháp luật hiện hành.
Đây là thay đổi mang tính bước ngoặt: người nộp thuế không cần hoàn thành toàn bộ nghĩa vụ thuế mới được xem xét hủy tạm hoãn xuất cảnh, mà chỉ cần đáp ứng mức nộp tối thiểu theo quy định hoặc thuộc diện được xóa nợ.
Trường hợp doanh nghiệp không hoạt động tại địa chỉ đăng ký
Đối với nhóm doanh nghiệp không hoạt động tại địa chỉ đăng ký, việc hủy tạm hoãn xuất cảnh được thực hiện khi đáp ứng một trong các điều kiện:
- Đã khôi phục mã số thuế;
- Đã kê khai thuế đầy đủ;
- Đã nộp tiền thuế còn phải nộp theo mức quy định;
- Hoặc đã chấm dứt hiệu lực mã số thuế theo đúng thủ tục.
Việc bổ sung nhiều lựa chọn điều kiện giúp doanh nghiệp và chủ sở hữu chủ động lựa chọn phương án xử lý phù hợp với tình hình thực tế, thay vì bị bó buộc vào một con đường duy nhất như trước đây.
Khuyến nghị dành cho cá nhân và doanh nghiệp
Trước những thay đổi quan trọng nêu trên, để tránh rơi vào tình huống bị động khi có kế hoạch xuất cảnh, cá nhân và doanh nghiệp nên lưu ý một số khuyến nghị sau:
- Thường xuyên tra cứu nghĩa vụ thuế trên Cổng thông tin điện tử của ngành Thuế để nắm bắt kịp thời tình trạng nợ thuế, tránh để phát sinh nợ kéo dài dẫn đến bị áp dụng tạm hoãn xuất cảnh.
- Chủ động kiểm tra tình trạng tạm hoãn xuất cảnh trước khi đi nước ngoài, đặc biệt với những người thường xuyên có lịch trình công tác hoặc du lịch quốc tế.
- Nếu đã nộp thuế nhưng dữ liệu chưa được cập nhật, cần chủ động gửi phản hồi điện tử kèm chứng từ chứng minh (biên lai, ủy nhiệm chi, xác nhận của ngân hàng…) để được cơ quan thuế xử lý kịp thời, tránh bị áp dụng tạm hoãn xuất cảnh không đúng thực tế.
Kết Luận
Nghị định 252/2026/NĐ-CP với các quy định mới tại Điều 28 đã tạo ra một bước chuyển đáng kể trong công tác quản lý thuế gắn với biện pháp tạm hoãn xuất cảnh, theo hướng vừa siết chặt hơn về đối tượng áp dụng (mở rộng sang chủ sở hữu hưởng lợi của doanh nghiệp), vừa linh hoạt, nhân văn hơn trong quy trình xử lý (rút ngắn thời gian hủy tạm hoãn xuất cảnh, bổ sung cơ chế phản hồi điện tử, mở rộng điều kiện xem xét hủy).
Đối với cá nhân, chủ doanh nghiệp và bộ phận kế toán – pháp chế, việc nắm rõ các quy định này ngay từ thời điểm áp dụng (01/7/2026) sẽ giúp chủ động phòng ngừa rủi ro, tránh bị hạn chế xuất cảnh không mong muốn, đồng thời biết cách xử lý nhanh chóng nếu chẳng may thuộc diện bị áp dụng biện pháp này.
Thông tin liên hệ tư vấn pháp lý:
Luật Hoàng Duy và Cộng sự – Uy tín, Chuyên nghiệp, Trách nhiệm
- Hotline: 033.820.1111 – 0914.911.222
- Website: www.luathoangduy.com.vn
- Email: duynguyen@luathoangduy.com.vn
- Trụ sở: LK12 KĐT mới Văn Phú, P. Kiến Hưng, Hà Nội
- Văn phòng giao dịch: 112 Nguyễn Ngọc Nại, P. Phương Liệt, Hà Nội