
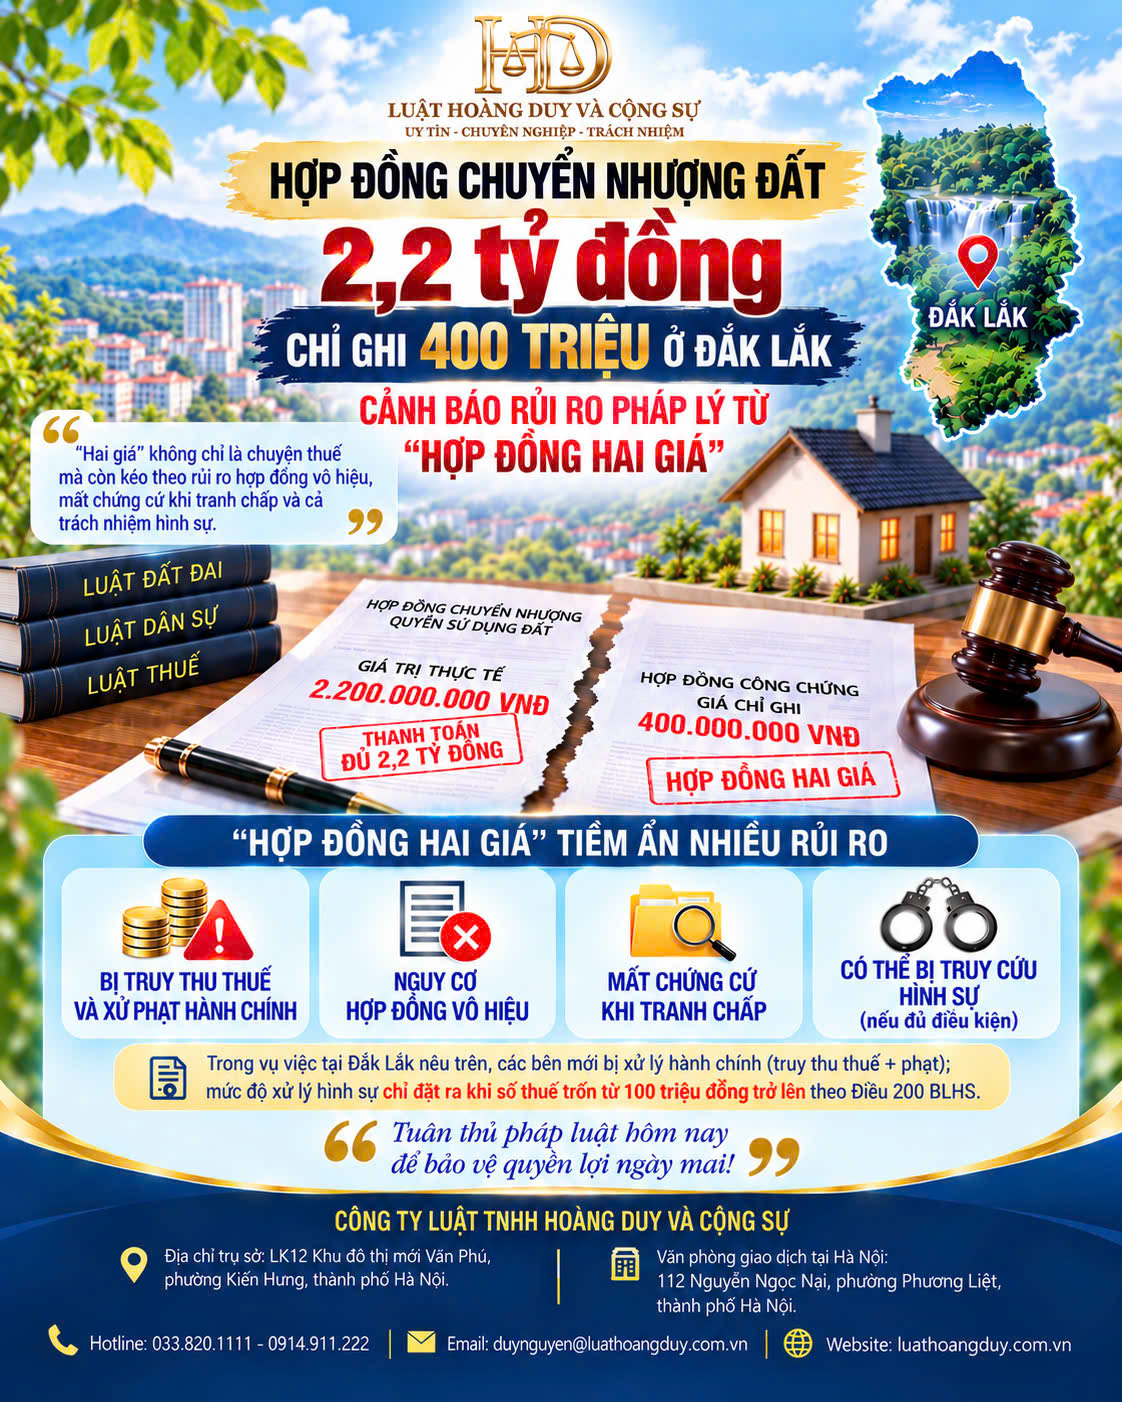
Ở Đắk Lắk việc hai bên mua bán đất thỏa thuận ghi giá trong hợp đồng công chứng thấp hơn số tiền thực trả thường gọi là “hợp đồng hai giá” đã tồn tại phổ biến trong nhiều năm, xuất phát từ tâm lý muốn giảm số thuế thu nhập cá nhân và lệ phí trước bạ phải nộp. Ngày 10/9/2026, cơ quan thuế tại Đắk Lắk ra quyết định truy thu thuế và xử phạt vi phạm hành chính hơn 110 triệu đồng đối với một người phụ nữ vì đã kê khai giá chuyển nhượng đất thấp hơn nhiều so với giá thực tế đã thanh toán. Sự việc chỉ được phát hiện một cách “tình cờ” trong quá trình giải quyết một vụ án dân sự khác tại Tòa án.
1. Toàn cảnh vụ việc
- Tháng 9/2023: Ông H. và bà D. (Đắk Lắk) chuyển nhượng cho vợ chồng ông, bà L.T.L. thửa đất diện tích khoảng 1.300m² (trong đó có 100m² đất ở), với giá thực tế các bên thỏa thuận và đã thanh toán cho nhau là 2,2 tỷ đồng.
- Hợp đồng chuyển nhượng quyền sử dụng đất được công chứng, nhưng chỉ ghi nhận giá chuyển nhượng là 400 triệu đồng.
- Trong quá trình Viện Kiểm sát nhân dân Khu vực 10 (tỉnh Đắk Lắk) thực hiện chức năng kiểm sát một vụ việc dân sự khác có liên quan, cơ quan này phát hiện dấu hiệu của việc kê khai giá chuyển nhượng thấp hơn giá trị giao dịch thực tế, từ đó có văn bản kiến nghị xử lý theo quy định.
- Ngày 10/9/2026: Cơ quan thuế ra quyết định ấn định lại nghĩa vụ thuế đối với bà L.T.L., truy thu số thuế còn thiếu và xử phạt vi phạm hành chính, tổng cộng hơn 110 triệu đồng.
2. Vì sao “hợp đồng hai giá” lại phổ biến đến vậy?
Về bản chất, đây là cách các bên “lách” nghĩa vụ tài chính khi chuyển nhượng bất động sản: thuế thu nhập cá nhân (2% trên giá chuyển nhượng) và lệ phí trước bạ (0,5% trên giá tính lệ phí) đều được tính dựa trên giá ghi nhận tại hợp đồng hoặc giá do Nhà nước quy định, tùy giá nào cao hơn. Nhiều người lầm tưởng rằng chỉ cần hai bên “thuận tình” ghi giá thấp trong hợp đồng công chứng là có thể hợp pháp hóa việc giảm số thuế phải nộp, mà không lường trước hết các hệ quả pháp lý kéo theo, đặc biệt khi phát sinh tranh chấp không liên quan trực tiếp đến giao dịch mua bán ban đầu, như vụ việc tại Đắk Lắk nêu trên.
3. Căn cứ pháp lý
- Điều 124 Bộ luật Dân sự 2015: Khoản 1 quy định “Khi các bên xác lập giao dịch dân sự một cách giả tạo nhằm che giấu một giao dịch dân sự khác thì giao dịch dân sự giả tạo vô hiệu, còn giao dịch dân sự bị che giấu vẫn có hiệu lực, trừ trường hợp giao dịch đó cũng vô hiệu theo quy định của Bộ luật này hoặc luật khác có liên quan.” Khoản 2 quy định thêm: “Trường hợp xác lập giao dịch dân sự giả tạo nhằm trốn tránh nghĩa vụ với người thứ ba thì giao dịch dân sự đó vô hiệu.”
- Luật Đất đai 2024: quy định nguyên tắc định giá đất phải bảo đảm phù hợp với giá trị thị trường và là cơ sở xác định nghĩa vụ tài chính về đất đai của người sử dụng đất.
- Luật Quản lý thuế 2019 : Khoản 2 Điều 17 quy định người nộp thuế có nghĩa vụ khai thuế chính xác, trung thực; hành vi khai sai dẫn đến thiếu số thuế phải nộp bị xử lý truy thu và xử phạt theo quy định.
- Nghị định 253/2026/NĐ-CP (hiệu lực từ 01/7/2026), Điều 57: giá tính thuế thu nhập cá nhân khi chuyển nhượng bất động sản về nguyên tắc là giá ghi trên hợp đồng chuyển nhượng tại thời điểm chuyển nhượng; tuy nhiên, nếu hợp đồng không ghi giá đất hoặc giá đất ghi trên hợp đồng thấp hơn giá đất do bảng giá đất và hệ số điều chỉnh quy định, giá tính thuế đối với phần diện tích đất được xác định theo bảng giá đất và hệ số điều chỉnh giá đất theo pháp luật đất đai. Đây là nguyên tắc kế thừa và được quy định rõ hơn so với các văn bản thuế thu nhập cá nhân trước đây; đối với các giao dịch phát sinh trước ngày 01/7/2026 (như vụ việc năm 2023 nêu trên), nghĩa vụ thuế và thời hiệu xử phạt cần được xác định theo văn bản pháp luật về thuế có hiệu lực tại đúng thời điểm phát sinh giao dịch nội dung này cần kiểm tra lại văn bản hợp nhất cụ thể áp dụng cho từng thời kỳ trước khi tư vấn một hồ sơ tương tự.
- Điều 200 Bộ luật Hình sự 2015 (sửa đổi, bổ sung 2017) Tội trốn thuế: Khoản 1 quy định phạt tiền từ 100.000.000 đồng đến 500.000.000 đồng hoặc phạt tù từ 3 tháng đến 1 năm đối với hành vi trốn thuế từ 100 triệu đồng đến dưới 300 triệu đồng, hoặc dưới 100 triệu đồng nhưng đã bị xử phạt hành chính về hành vi trốn thuế hoặc đã bị kết án về tội này mà chưa được xóa án tích; khoản 2 (300 triệu đến dưới 1 tỷ đồng, hoặc có tình tiết tăng nặng) phạt tiền 500 triệu 1,5 tỷ đồng hoặc tù từ 1 đến 3 năm; khoản 3 (từ 1 tỷ đồng trở lên) phạt tiền 1,5 đến 4,5 tỷ đồng hoặc tù 2 đến 7 năm; khoản 4 quy định hình phạt bổ sung phạt tiền 20 đến 100 triệu đồng, cấm đảm nhiệm chức vụ, hành nghề từ 1 đến 5 năm.
4. Bốn rủi ro pháp lý thực sự đằng sau “hai giá”
1. Bị truy thu thuế và xử phạt hành chính bất cứ lúc nào bị phát hiện
Như vụ việc tại Đắk Lắk cho thấy, việc phát hiện không nhất thiết đến từ một cuộc thanh tra thuế chủ động, mà có thể xuất hiện “bất ngờ” trong một vụ việc pháp lý hoàn toàn khác (ở đây là một vụ án dân sự). Một khi cơ quan có thẩm quyền phát hiện, việc truy thu thuế cộng tiền chậm nộp và tiền phạt vi phạm hành chính gần như là điều chắc chắn xảy ra, với tổng số tiền có thể cao hơn đáng kể so với khoản thuế đáng lẽ phải nộp nếu kê khai đúng ngay từ đầu.
2. Rủi ro bị xem xét trách nhiệm hình sự về tội trốn thuế
Trong vụ việc nêu trên, hậu quả pháp lý mới dừng lại ở xử phạt hành chính. Tuy nhiên, về nguyên tắc, nếu số tiền thuế trốn đủ lớn theo ngưỡng tại Điều 200 Bộ luật Hình sự (từ 100 triệu đồng trở lên, hoặc dưới mức này nhưng tái phạm/đã từng bị xử lý), hành vi kê khai giá thấp hơn thực tế hoàn toàn có thể được xem xét dưới góc độ hình sự, không chỉ là quan hệ dân sự hành chính đơn thuần.
3. Hợp đồng có thể bị tuyên vô hiệu một phần về giá khi phát sinh tranh chấp khác
Đây là rủi ro thường bị bỏ qua nhất. Theo Điều 124 Bộ luật Dân sự 2015, phần nội dung “giá giả tạo” ghi trong hợp đồng công chứng có thể không được Tòa án công nhận là phản ánh đúng giá trị thực của giao dịch, khi giao dịch đó cần được xem xét trong một tranh chấp khác
Ví dụ tranh chấp chia tài sản chung vợ chồng khi ly hôn, tranh chấp chia di sản thừa kế, hoặc tranh chấp giữa các đồng sở hữu. Khi đó, bên nào cần chứng minh giá trị thực của tài sản để bảo vệ quyền lợi của mình (ví dụ để được chia đúng tỷ lệ) sẽ gặp khó khăn nếu chỉ dựa vào hợp đồng công chứng đã ghi sai giá.
4. Mất lợi thế chứng cứ khi tranh chấp thanh toán giữa các bên mua bán
Nếu sau này phát sinh tranh chấp về số tiền thực đã thanh toán (ví dụ bên mua cho rằng đã trả đủ, bên bán cho rằng còn thiếu, hoặc phát sinh yêu cầu bồi thường do vi phạm nghĩa vụ hợp đồng), văn bản có giá trị pháp lý cao nhất, hợp đồng công chứng lại không phản ánh đúng thỏa thuận thực chất. Các chứng cứ khác như tin nhắn, giấy biên nhận viết tay, sao kê chuyển khoản có thể bị bên còn lại phủ nhận giá trị hoặc cho rằng không liên quan đến giao dịch đã công chứng, khiến việc bảo vệ quyền lợi trở nên phức tạp và tốn kém hơn nhiều.
5. Khuyến nghị thực tế
- Đối với người chuẩn bị giao dịch: nên kê khai đúng giá thực tế trong hợp đồng công chứng. Khoản thuế nộp thêm trong ngắn hạn thường nhỏ hơn nhiều so với rủi ro pháp lý và tài chính có thể phát sinh về sau.
- Đối với người đã lỡ ký “hợp đồng hai giá”: cần lưu giữ đầy đủ chứng cứ về giá thực tế đã giao dịch (sao kê chuyển khoản ghi rõ nội dung, biên nhận, tin nhắn xác nhận) để có thể sử dụng khi cần chứng minh trong các tranh chấp phát sinh sau này; đồng thời nên chủ động rà soát, kê khai bổ sung và hoàn thành nghĩa vụ thuế còn thiếu (nếu có) thay vì chờ bị cơ quan chức năng phát hiện, để có cơ sở được xem xét áp dụng các quy định có lợi hơn về xử phạt.
- Đối với các giao dịch đang trong quá trình thực hiện: từ 01/7/2026, cơ chế đối chiếu giá hợp đồng với bảng giá đất và hệ số điều chỉnh theo Nghị định 253/2026/NĐ-CP khiến việc “né” nghĩa vụ tài chính bằng cách ghi giá thấp trở nên khó khả thi hơn nhiều so với trước đây; người dân cần cập nhật để tránh bị động.
6. Góc nhìn luật sư
Qua nhiều năm hành nghề trong lĩnh vực đất đai, chúng tôi nhận thấy “hợp đồng hai giá” gần như là một thói quen giao dịch ăn sâu trong tâm lý nhiều người dân, được xem là “chuyện bình thường ai cũng làm”. Nhưng thực tế các vụ việc bị phát hiện như tại Đắk Lắk, thường không đến từ một cuộc thanh tra thuế được lên kế hoạch, mà đến từ một vụ việc pháp lý hoàn toàn khác, vào đúng thời điểm người trong cuộc ít đề phòng nhất.
Với xu hướng số hóa dữ liệu đất đai và siết chặt căn cứ tính thuế theo bảng giá đất từ 01/7/2026, khoảng trống để “lách” nghĩa vụ tài chính bằng cách này sẽ ngày càng thu hẹp. Người dân nên nhìn nhận việc kê khai đúng giá trị giao dịch không chỉ là tuân thủ pháp luật, mà còn là cách tự bảo vệ mình trước những tranh chấp không lường trước được trong tương lai. Trường hợp có vướng mắc, quý khách hàng nên liên hệ tới công ty luật Hoàng Duy và cộng sự để được luật sư tư vấn hỗ trợ dựa trên hồ sơ, chứng từ thực tế.
7. Kết luận
Vụ việc chuyển nhượng đất 2,2 tỷ đồng nhưng chỉ ghi 400 triệu đồng tại Đắk Lắk là lời nhắc nhở rằng “hợp đồng hai giá” không đơn thuần là vấn đề tiết kiệm một khoản thuế nhỏ, mà tiềm ẩn hàng loạt rủi ro pháp lý có thể xuất hiện vào những thời điểm bất ngờ nhất, từ truy thu thuế, xử phạt hành chính, nguy cơ hình sự, cho đến mất lợi thế chứng cứ trong các tranh chấp dân sự khác. Người dân, đặc biệt là các hộ gia đình chuẩn bị mua bán nhà đất, nên chủ động tìm hiểu và tuân thủ đúng quy định để tránh rơi vào tình huống tương tự.
Lưu ý: Bài viết cung cấp thông tin, phân tích pháp lý tổng quát dựa trên các nguồn tin tức và văn bản pháp luật đã được xác minh tính đến thời điểm đăng bài. Một số nội dung liên quan đến việc áp dụng văn bản pháp luật thuế theo từng thời kỳ (trước và sau 01/7/2026) cần được đối chiếu với văn bản hợp nhất chính thức khi áp dụng cho hồ sơ cụ thể.